
מתכננים לקחת הלוואה נוספת כנגד הדירה? לשיפוץ, לעזרה לילדים, לאיחוד הלוואות? מאז 1 באוקטובר 2026 הבנק מחשב אחרת את יחס ההחזר שלכם. ההחזר על המשכנתא שכבר רשומה על הדירה נכנס לתוך החישוב, ואצל חלק מהלווים התוצאה היא סכום הלוואה מקסימלי נמוך יותר. הנה מה שבאמת השתנה, מה לא השתנה, ולמי זה נוגע.
מה בדיוק השתנה
יחס ההחזר (PTI) הוא החלק מההכנסה החודשית שהולך להחזרי ההלוואה. הוראה 329 של בנק ישראל מגבילה אותו ל-50%.
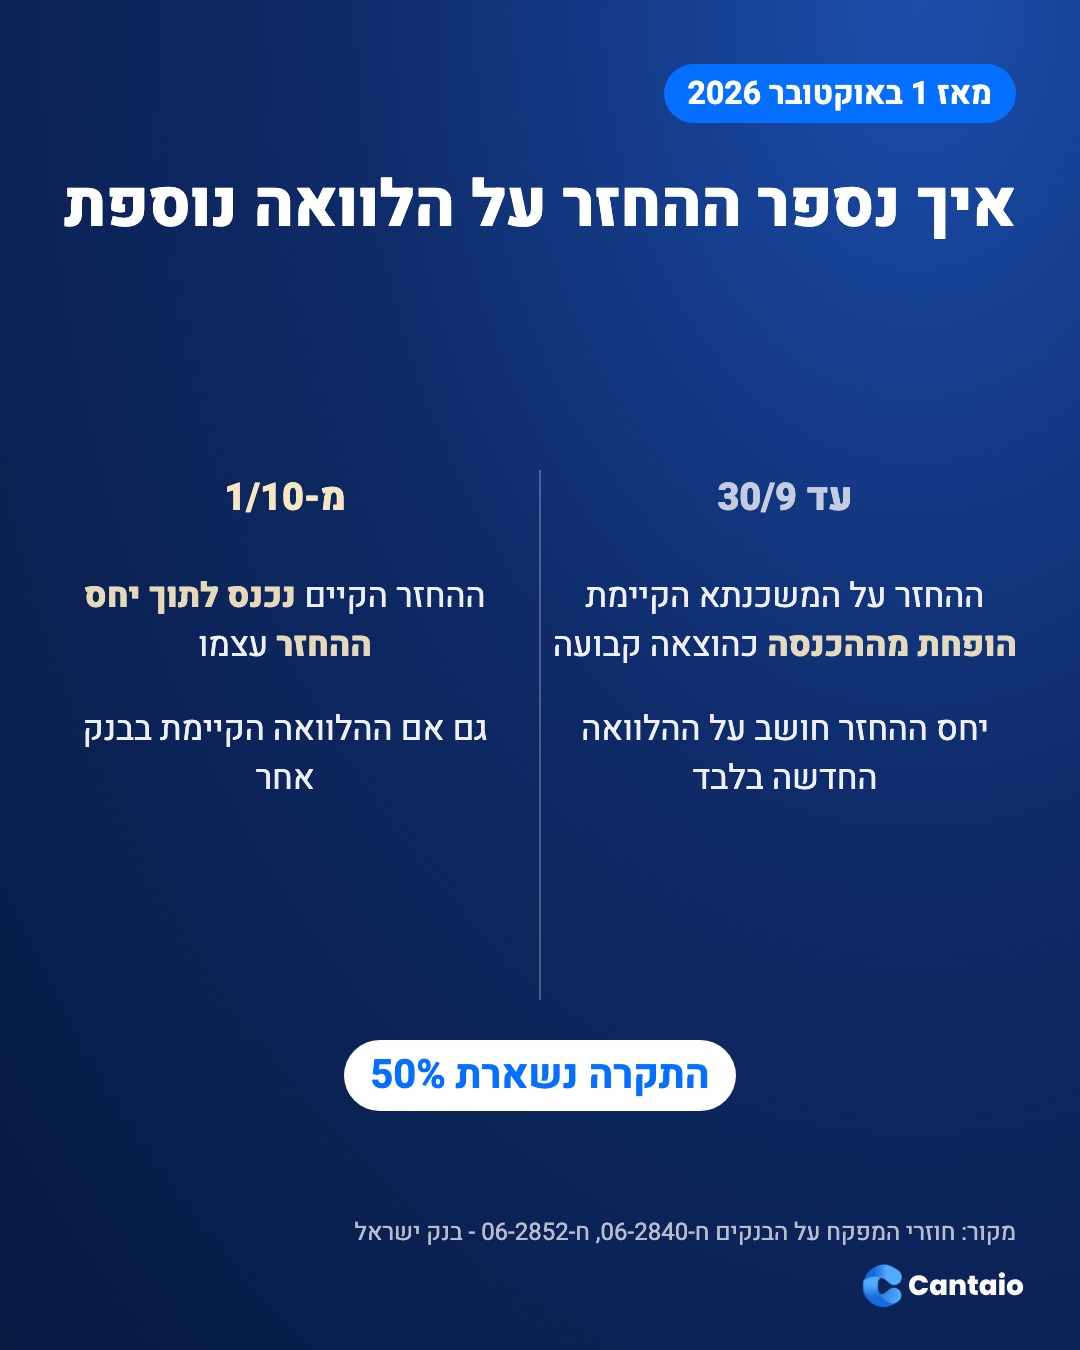
עד 30 בספטמבר 2026: כשלקחתם הלוואה חדשה על דירה שכבר משועבדת, ההחזר על המשכנתא הקיימת הופחת מההכנסה שלכם כהוצאה קבועה. יחס ההחזר חושב על ההלוואה החדשה בלבד, מול ההכנסה שנשארה.
מ-1 באוקטובר 2026: ההחזר על הלוואות קודמות שמובטחות באותה דירה נכנס לתוך ההחזר החודשי שנבדק ביחס. זה כולל:
- הלוואות באותו בנק, בבנק אחר, וגם אצל גופים שאינם בנקים
- רק הלוואות שנותרו להן יותר מ-18 חודשים עד סוף הפירעון
התקרה עצמה לא השתנתה: 50%.
מאיפה זה בא
השינוי נקבע בחוזר של המפקח על הבנקים מ-8 בפברואר 2026 (ח-06-2840), שלפי לשונו נועד להבהיר איך מחשבים את יחס ההחזר כשלוקחים הלוואה נוספת על נכס שכבר משמש בטוחה להלוואה קיימת. הכלל היה אמור להיכנס לתוקף ב-1 ביולי. יום לפני המועד, ב-30 ביוני, חוזר נוסף (ח-06-2852) דחה אותו ל-1 באוקטובר 2026. לפי נוסח החוזר, הכלל חל על הלוואה שניתנה מהמועד הזה.
איך סופרים את ההחזר הקיים
הנוסח המאוחד של הוראה 329 מפרט גם מקרים מיוחדים:
- הלוואת בולט או בלון: נספר תשלום הריבית החודשי.
- הלוואה עם תקופת גרייס: נספר ההחזר הצפוי אחרי שהגרייס מסתיים, לא ההחזר הנמוך של היום.
- מסגרת אשראי: נספרת המסגרת המאושרת במלואה.
כלומר, גם אם היום אתם משלמים מעט על הלוואה קיימת, הבנק עשוי לספור סכום גבוה יותר.
דוגמה להמחשה: כמה זה יכול להוריד
זו דוגמה להמחשה בלבד, והיא נכונה רק תחת ההנחות האלה:
- הכנסה נטו של 30,000 ₪ בחודש
- משכנתא קיימת על הדירה עם החזר של 6,000 ₪ בחודש, ונותרו לה יותר מ-18 חודשים
- הלווים נמצאים בדיוק בתקרת ה-50%, ומדיניות הבנק לא מחמירה ממנה
- ההלוואה החדשה בריבית 5% ל-20 שנה
- מגבלת שיעור המימון (LTV) היא לא המגבלה שעוצרת אתכם
| השיטה הישנה | השיטה החדשה | |
|---|---|---|
| איך מחשבים | 50% מההכנסה אחרי הפחתת ההחזר הקיים | 50% מכל ההכנסה, לכל ההחזרים יחד |
| חישוב | 50% × (30,000 - 6,000) | (50% × 30,000) - 6,000 |
| החזר מקסימלי להלוואה החדשה | 12,000 ₪ | 9,000 ₪ |
ההפרש: 3,000 ₪ בחודש של יכולת החזר. בריבית 5% ל-20 שנה, זה כ-455,000 ₪ פחות הלוואה אפשרית.
במציאות כל תיק שונה. ההכנסה, הריבית, התקופה, שווי הדירה ומדיניות הבנק משנים את התוצאה, ולפעמים מגבלה אחרת היא זו שעוצרת אתכם עוד לפני יחס ההחזר.
מה לא השתנה
- הלוואות אחרות: השינוי לא נוגע להלוואות רכב, ליסינג או אשראי צרכני. התחייבויות כאלה שנותרו להן יותר מ-18 חודשים נלקחו בחשבון גם קודם, כהוצאה קבועה שמופחתת מההכנסה.
- התקרה: 50%, כמו קודם. מעל 40% הבנק נדרש להקצות יותר הון כנגד ההלוואה, אבל זו לא תקרה ולא איסור.
- שיעור המימון בהלוואה לכל מטרה כנגד דירה: עד 50% משווי הנכס, או עד 70% בתנאי שהחלק שמעל 50% אינו עולה על 200,000 ₪. ההקלה הזו, שהייתה זמנית, הפכה לקבועה בפברואר 2026.
למי זה נוגע, ולמי כנראה לא
נוגע: מי שיש לו משכנתא על הדירה ורוצה הלוואה נוספת כנגד אותה דירה. הלוואה לכל מטרה, תוספת למשכנתא לשיפוץ, עזרה לילדים, איחוד הלוואות.
כנראה לא נוגע: מיחזור, שבו ההלוואה החדשה פורעת את המשכנתא הקיימת. לפי הקריאה שלנו בחוזר, כשהמשכנתא הישנה נסגרת, אין הלוואה קיימת שנוספת לחישוב. אבל זו פרשנות, ובנקים עשויים ליישם אחרת. ודאו מול הבנק.
יש לכם אישור עקרוני מלפני 1 באוקטובר? נוסח החוזר מדבר על הלוואה שניתנה מ-1 באוקטובר, לא על הלוואה שאושרה. לכן אל תניחו שאישור עקרוני מלפני המועד מגן עליכם אם הכסף יועבר אחריו. שאלו את הבנק.
איחוד הלוואות: למה זה רלוונטי דווקא עכשיו
לפי נתוני בנק ישראל לרבעון השני של 2026, האשראי הצרכני של משקי הבית (שאינו לדיור) הגיע לכ-260 מיליארד ₪, עלייה של כ-10% בשנה. חוב המשכנתאות עמד על כ-675 מיליארד ₪, עלייה של כ-7%. כלומר, האשראי הצרכני גדל מהר יותר מהמשכנתאות.
הרבה משפחות מנסות לטפל בזה באיחוד הלוואות: לוקחות הלוואה כנגד הדירה כדי לסגור אשראי יקר. מ-1 באוקטובר, מי שכבר יש לו משכנתא על הדירה עלול לגלות שהבנק מאשר לו פחות ממה שציפה.
זה לא אומר שאיחוד הלוואות ירד מהפרק. זה אומר שחשוב יותר לבנות אותו נכון: לראות את כל התמונה, המשכנתא הקיימת, ההלוואות האחרות וההכנסה, לפני שפונים לבנק. לא אחרי שמקבלים תשובה שלא ציפיתם לה.
ועוד נקודה שכדאי לזכור: הלוואה כנגד הדירה היא בדרך כלל התחייבות לשנים רבות. לפני שממירים אשראי קצר בהלוואה ארוכה, בדקו כמה היא תעלה לאורך כל התקופה, ולא רק בכמה ירד ההחזר החודשי.
מה לבדוק לפני שפונים לבנק
- הפיקו דו"ח יתרות לסילוק למשכנתא הקיימת. תראו כמה אתם מחזירים וכמה זמן נשאר לכל מסלול. המדריך שלנו מראה איך.
- רשמו את כל ההלוואות האחרות, וכמה חודשים נשארו לכל אחת.
- חשבו את יחס ההחזר שלכם עם המשכנתא הקיימת בפנים. מחשבון יכולת ההחזר יעזור לכם לקבל כיוון.
- שאלו מה אתם צריכים באמת: תוספת על הדירה, או בחינה מחדש של המשכנתא כולה. אלה שני מסלולים שונים, עם השלכות שונות.
- אם יש לכם אישור עקרוני, שאלו את הבנק מתי ההלוואה תינתן בפועל, ואיך הכלל החדש משפיע עליה.
- שאלו על מדיניות הבנק. 50% היא התקרה של בנק ישראל, אבל בנק יכול להחליט להיות זהיר יותר. ההבדלים בין בנקים יכולים לשנות את התוצאה, ולכן תשובה שלילית מבנק אחד היא לא בהכרח סוף הסיפור.
איך אנחנו יכולים לעזור
ב-Cantaio מתחילים מדו"ח היתרות. מעלים אותו לאפליקציה, ויועץ אנושי בודק את כל התמונה: המשכנתא הקיימת, ההלוואות האחרות, והאפשרויות שבאמת פתוחות בפניכם תחת הכלל החדש. ואז מנהל מולכם ומול הבנקים את המהלך שנבחר.
בשורה התחתונה: מ-1 באוקטובר 2026, כשלוקחים הלוואה נוספת על דירה שכבר יש עליה משכנתא, ההחזר הקיים נספר בתוך יחס ההחזר, ולא רק מופחת מההכנסה. התקרה נשארה 50%, אבל הסכום שאפשר ללוות עלול לרדת. הלוואות רכב וליסינג לא נוספו עכשיו לחישוב. בדקו את התמונה המלאה לפני שפונים לבנק.
רוצים לדעת איך הכלל החדש משפיע עליכם?
- העלו את דו"ח היתרות לסילוק לאפליקציה: app.cantaio.com
- או כתבו לנו בוואטסאפ מה אתם מתכננים: שיחה בוואטסאפ
שאלות נפוצות
ממתי הכלל החדש בתוקף?
מ-1 באוקטובר 2026. במקור הוא נועד להיכנס לתוקף ב-1 ביולי 2026, אבל חוזר של המפקח על הבנקים מ-30 ביוני 2026 דחה אותו. הכלל חל על הלוואה שניתנה מ-1 באוקטובר.
האם הכלל החדש נוגע גם להלוואת רכב או לליסינג?
לא. השינוי נוגע רק להלוואות קודמות שמובטחות באותה דירה. הלוואות אחרות שנותרו להן יותר מ-18 חודשים נלקחו בחשבון גם קודם, כהוצאה קבועה שמופחתת מההכנסה.
המשכנתא הקיימת שלנו בבנק אחר. זה עדיין נספר?
כן. נספרות הלוואות שמובטחות באותה דירה, בין אם באותו בנק, בבנק אחר או אצל גוף שאינו בנק, בתנאי שנותרו להן יותר מ-18 חודשים.
האם תקרת יחס ההחזר השתנתה?
לא. התקרה נשארה 50% מההכנסה. מה שהשתנה הוא אופן החישוב כשיש כבר משכנתא על אותה דירה.
האם הכלל משפיע על מיחזור משכנתא?
כשההלוואה החדשה פורעת את המשכנתא הקיימת, לפי הקריאה שלנו אין הלוואה קיימת שנוספת לחישוב. זו פרשנות, ובנקים עשויים ליישם אחרת, ולכן כדאי לוודא מול הבנק.
קיבלנו אישור עקרוני לפני 1 באוקטובר. אנחנו מחוץ לכלל?
לא בהכרח. נוסח החוזר מדבר על הלוואה שניתנה מ-1 באוקטובר, לא על הלוואה שאושרה. אם הכסף יועבר אחרי המועד, שאלו את הבנק איך הכלל חל עליכם.