
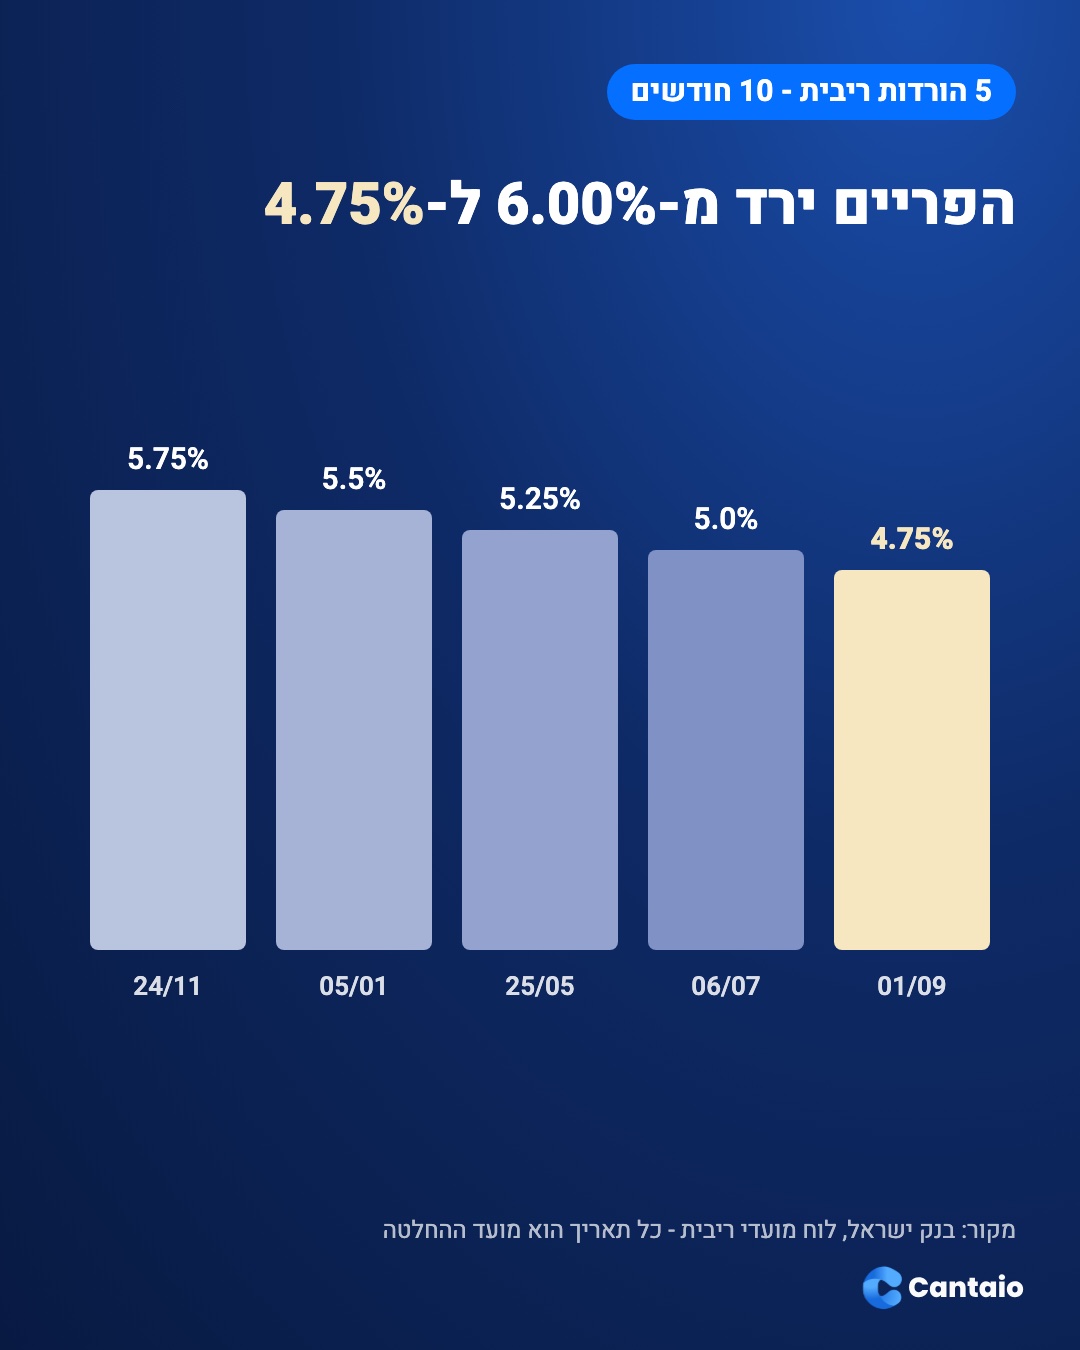
מנובמבר 2025 בנק ישראל הוריד את הריבית חמש פעמים, והפריים ירד מ-6.00% ל-4.75%. אם יש לכם מסלול פריים, כבר הרגשתם את זה בהחזר. אם רוב המשכנתא שלכם בריבית קבועה, יכול להיות שלא הרגשתם כלום. בינתיים, היקף המיחזורים בישראל קפץ ב-34% בשנה. הנה מה שהשתנה, מה נשאר אותו דבר, ומה אפשר לבדוק בעצמכם כבר עכשיו, אחרי החגים.
חמש הורדות ריבית בעשרה חודשים
ריבית הפריים בישראל היא ריבית בנק ישראל ועוד 1.5%. כך היא ירדה:
| מועד ההחלטה | ריבית בנק ישראל | ריבית הפריים |
|---|---|---|
| 24/11/2025 | מ-4.50% ל-4.25% | מ-6.00% ל-5.75% |
| 05/01/2026 | מ-4.25% ל-4.00% | מ-5.75% ל-5.50% |
| 25/05/2026 | מ-4.00% ל-3.75% | מ-5.50% ל-5.25% |
| 06/07/2026 | מ-3.75% ל-3.50% | מ-5.25% ל-5.00% |
| 01/09/2026 | מ-3.50% ל-3.25% | מ-5.00% ל-4.75% |
בפברואר ובמרץ 2026 הריבית נותרה ללא שינוי. ההורדה האחרונה הוכרזה ב-1 בספטמבר ונכנסה לתוקף ב-3 בספטמבר. בסך הכול: ירידה של 1.25 נקודות אחוז בפריים.
מי הרגיש את זה, ומי לא
רוב המשכנתאות בנויות מכמה מסלולים, ולכן ההשפעה תלויה בחלק של כל מסלול אצלכם.
- מסלולי פריים: הריבית זזה עם כל החלטה, וההחזר מתעדכן בהתאם. כאן הורדות הריבית הורגשו ישירות.
- קל"צ (קבועה לא צמודה): הריבית קבועה לכל התקופה. חמש הורדות ריבית לא שינו בה כלום.
- קבועה צמודה: גם כאן הריבית קבועה, ולכן הורדות הריבית לא שינו בה כלום. אבל היתרה צמודה למדד: באוגוסט 2026 מדד המחירים לצרכן עלה ב-0.7%, והיתרה עלתה איתו. ב-12 החודשים האחרונים המדד עלה ב-1.5%.
- מסלולים משתנים שאינם פריים (למשל משתנה כל 5 שנים): הריבית לא זזה עם כל החלטה של בנק ישראל. היא מתעדכנת רק בתחנת השינוי, לפי העוגן של המסלול. ואם המסלול צמוד, היתרה זזה גם עם המדד.
שימו לב גם לתזמון: במסלולי פריים השינוי לא נכנס ביום ההכרזה, אלא במועד התחולה, בדרך כלל כמה ימים אחריו.
ובינתיים, השוק רץ לפריים. חלק מסלולי הפריים מתוך כל המשכנתאות החדשות (בלי הלוואות בולט ובלון) עלה מ-8.9% באוגוסט 2025 ל-20.9% באוגוסט 2026, לפי חישוב שלנו מנתוני בנק ישראל. פריים הוא מסלול, לא אסטרטגיה: הוא ירד כשהריבית ירדה, והוא יעלה אם היא תעלה. מה שקובע הוא התמהיל כולו, ולא מסלול אחד.
גל המיחזורים: 51.2 מיליארד ₪ בשנה
ב-12 החודשים שהסתיימו באוגוסט 2026 מוחזרו משכנתאות בהיקף של כ-51.2 מיליארד ₪, עלייה של 34% לעומת 12 החודשים שלפניהם. באוגוסט לבדו מוחזרו כ-5.0 מיליארד ₪, ו-83% מהסכום הזה נשאר באותו בנק (מיחזור פנימי).
שני סוגי מיחזור, בקצרה: מיחזור פנימי הוא שינוי תנאי המשכנתא באותו בנק. מיחזור חיצוני הוא מעבר לבנק אחר, שפורע את המשכנתא הישנה ונותן חדשה. באוגוסט, רק 16.8% מהיקף המיחזורים היו חיצוניים. מעבר בין בנקים עדיין נשאר מהלך של מיעוט.
להישאר בבנק זה לא בהכרח רע. לפעמים הבנק שלכם באמת נותן את ההצעה הטובה ביותר. ולפעמים הוא נותן אותה רק אחרי שהוא רואה הצעה מתחרה. הבעיה היא להישאר בלי לבדוק מה יש בחוץ. בלי הצעה מתחרה ביד, קשה לדעת אם מה שקיבלתם הוא באמת הכי טוב שאפשר. והבנק שלכם לא יתקשר להגיד לכם שיש תנאים טובים יותר. זה פשוט לא התפקיד שלו.
מה השתנה בתהליך: רפורמת השקיפות של בנק ישראל
היום אפשר להגיש בקשה למשכנתא באופן מקוון. לפי בנק ישראל, הבנק צריך להשיב תוך 5-7 ימי עסקים באישור עקרוני בפורמט אחיד, שכולל:
- סך הריבית הצפויה וסך התשלומים
- ההחזר החודשי הראשון וההחזר הגבוה ביותר
- 3 סלים אחידים, זהים בכל הבנקים, כך שאפשר להשוות תפוחים לתפוחים
זה כלי טוב להתחלה, ושווה להכיר אותו. רק זכרו שהסלים האחידים נועדו להשוואה. הם לא בהכרח התמהיל שמתאים לכם.
פירעון מוקדם: מה לדעת לפני שמזיזים משהו
מיחזור הוא בעצם פירעון מוקדם של מסלולים קיימים, ולכן לפני כל חישוב צריך לדעת כמה זה עולה.
- במסלולי פריים אין עמלת היוון.
- במסלולים בריבית קבועה עמלת ההיוון תלויה בפער בין הריבית בחוזה שלכם לבין ריבית ממוצעת שבנק ישראל מפרסם מדי חודש. כלומר, העמלה משתנה לאורך הזמן, ויכולה להיות משמעותית גם אחרי שהריבית במשק ירדה.
לכן כל חישוב מיחזור צריך להתחיל מהעמלה האמיתית שלכם, כפי שהיא מופיעה אצל הבנק, ולא מהערכה. מיחזור שנראה משתלם על הנייר יכול להתהפך בגלל עמלה אחת שלא נבדקה.
הבדיקה הקצרה של אחרי החגים
לא צריך להחליט כלום היום. צריך לדעת איפה אתם עומדים. שבו עם כוס קפה, ועברו על הרשימה:
- הפיקו דו"ח יתרות לסילוק. זה המסמך שממנו מתחילה כל בדיקה רצינית. המדריך שלנו מראה איך להפיק אותו בכל הבנקים.
- סמנו כל מסלול: פריים, קבועה לא צמודה, צמודה למדד, משתנה. כמה מהמשכנתא בכל אחד?
- רשמו כמה שנים נשארו ומה ההחזר החודשי היום.
- בדקו את עמלות הפירעון המוקדם. אם הדו"ח לא מפרט אותן, בקשו מהבנק.
- שאלו את עצמכם שתי שאלות: האם ההחזר עדיין נוח לכם? האם צפוי שינוי בשנים הקרובות, כמו שינוי בהכנסה, ילד או מכירת דירה?
- קבלו תמונה ראשונית עם מחשבון החיסכון במיחזור.
בסוף הבדיקה תדעו דבר אחד חשוב: אם יש פער ששווה לבדוק לעומק, או שהמשכנתא שלכם במקום טוב. שתי התשובות טובות. מה שלא טוב זה לא לדעת.
ואם מתברר שיש פער, השלב הבא הוא לא לרוץ לבנק עם הדו"ח ביד. קודם בונים תמונה מלאה: איזה תמהיל מתאים לכם, כמה עולה היציאה מכל מסלול, ומה הבנקים מוכנים להציע כשהם יודעים שיש תחרות. זה בדיוק החלק שבו עבודה מול כמה בנקים במקביל עושה את ההבדל.
ומה עם ההחלטה ב-21 באוקטובר?
ההחלטה הבאה של בנק ישראל תפורסם ב-21/10/2026, יחד עם תחזית חטיבת המחקר. אם יהיה שינוי, הפריים יתעדכן במועד התחולה, 25/10. אנחנו לא יודעים מה יוחלט, ואף אחד אחר לא יודע בוודאות.
דבר אחד כן ידוע: כל שינוי בריבית, לכל כיוון, ישפיע ישירות רק על החלק שבפריים. מי שרוב המשכנתא שלו בריבית קבועה לא ירגיש אותו, בדיוק כמו שלא הרגיש את חמש ההורדות הקודמות.
ההמלצה שלנו: לתכנן לפי מה שבשליטתכם, כלומר המסמכים, העמלות וההצעות שבידכם, ולא לפי ניחוש של ועדה. הבדיקה עצמה לא תלויה בהחלטה.
איך אנחנו עושים את זה
מעלים את דו"ח היתרות לאפליקציה של Cantaio. האלגוריתם בוחן אלפי שילובים של מסלולים מול השוק, ויועץ אנושי בודק את התוצאה, מחשב את עלות היציאה האמיתית ומנהל את המשא ומתן מול הבנקים. אתם מקבלים תשובה ברורה: יש פער, או שאין.
בשורה התחתונה: הפריים ירד ב-1.25 נקודות אחוז מנובמבר 2025. מסלולי פריים הרגישו את זה, מסלולים קבועים לא. 83% מסכום המיחזורים באוגוסט נשאר באותו בנק, וזה בסדר, בתנאי שבדקתם מה יש בחוץ. תתחילו מדו"ח היתרות, לא מהכותרות.
דו"ח אחד, בדיקה קצרה, ואתם יודעים איפה אתם עומדים.
- העלו את דו"ח היתרות לסילוק לאפליקציה: app.cantaio.com
- מעדיפים לשאול קודם? דברו איתנו בוואטסאפ
שאלות נפוצות
כמה ירדה ריבית הפריים מאז נובמבר 2025?
ב-1.25 נקודות אחוז, מ-6.00% ל-4.75%, בחמש הורדות ריבית של בנק ישראל. ההורדה האחרונה הוכרזה ב-1 בספטמבר 2026 ונכנסה לתוקף ב-3 בספטמבר.
הריבית ירדה, אז למה ההחזר שלנו לא ירד?
כנראה שרוב המשכנתא שלכם במסלולים בריבית קבועה, כמו קל"צ. הריבית בהם לא משתנה עם החלטות בנק ישראל. רק מסלולי פריים מגיבים ישירות להורדות הריבית.
כדאי לחכות להחלטת הריבית ב-21 באוקטובר?
אף אחד לא יודע מה יוחלט. אם יהיה שינוי, הפריים יתעדכן ב-25 באוקטובר. הבדיקה של המשכנתא שלכם, דו"ח היתרות, העמלות וההצעות, לא תלויה בהחלטה ואפשר לעשות אותה כבר עכשיו.
מה זה דו"ח יתרות לסילוק ולמה צריך אותו?
זה מסמך מהבנק שמפרט את המסלולים במשכנתא שלכם והיתרה בכל אחד מהם. זו נקודת הפתיחה של כל בדיקת מיחזור, כי בלעדיו אי אפשר לדעת מה באמת יש לכם ביד.
אפשר לבקש הצעה מבנק אחר באופן מקוון?
כן. לפי רפורמת השקיפות של בנק ישראל, אפשר להגיש בקשה מקוונת, והבנק צריך להשיב תוך 5-7 ימי עסקים באישור עקרוני בפורמט אחיד, כולל 3 סלים אחידים שזהים בכל הבנקים.
יש עמלה על פירעון מוקדם של מסלול פריים?
במסלולי פריים אין עמלת היוון. במסלולים בריבית קבועה העמלה תלויה בפער בין הריבית בחוזה לריבית ממוצעת שבנק ישראל מפרסם מדי חודש. את הסכום המדויק בודקים מול הבנק.